เงินดาวน์ไม่พอ 5 ทางเลือกซื้อบ้านได้จริง
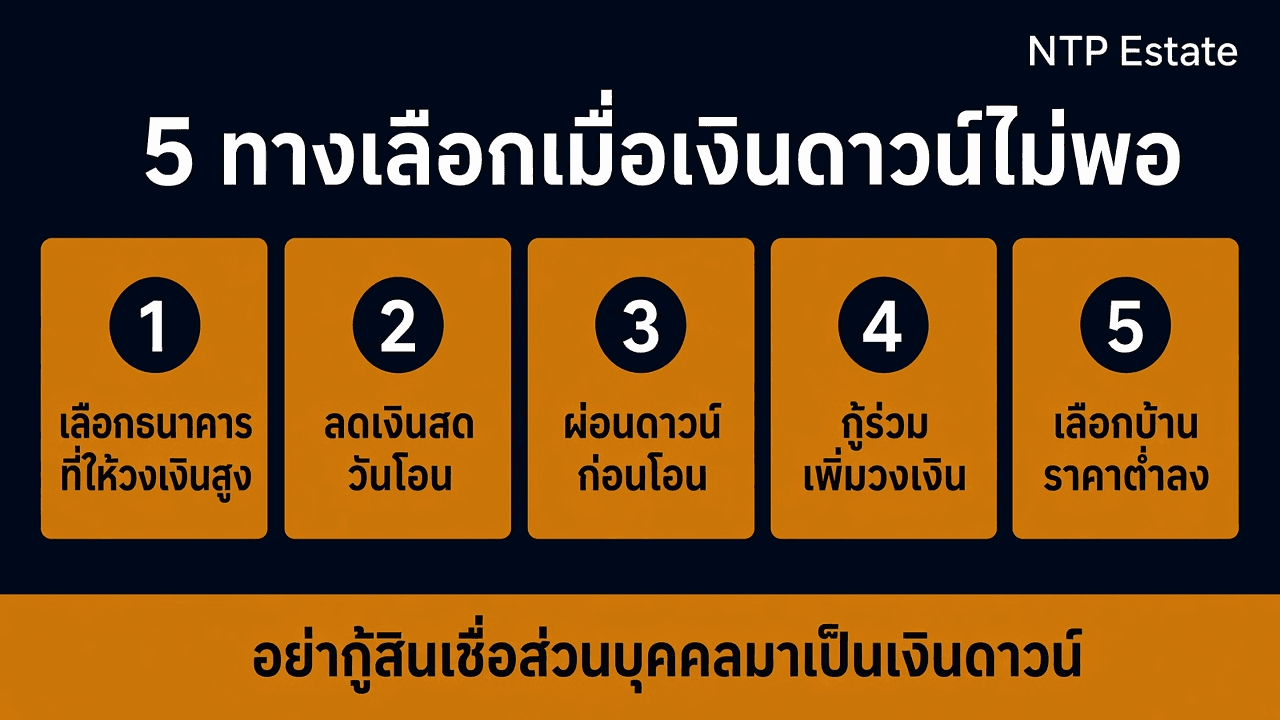
เงินดาวน์ไม่พอยังซื้อบ้านได้ ช่วงสัญญา 1 กรกฎาคม 2569 ถึง 30 มิถุนายน 2570 ธปท. ให้เพดานกู้ไม่เกิน 100% ทุกสัญญา 5 ทางเลือกคือ เลือกธนาคารที่ให้วงเงินสูง ลดเงินสดวันโอนด้วยสิทธิ 0.01% ผ่อนดาวน์กับผู้ขายก่อนโอน กู้ร่วม และเลือกบ้านราคาต่ำลง อย่ากู้สินเชื่อส่วนบุคคลมาเป็นเงินดาวน์

100%
เพดานกู้ทุกสัญญา ถึง 30 มิ.ย. 2570
110%
ออมสิน รวมกู้เพิ่มเฟอร์นิเจอร์และเบี้ยประกัน
0.01%
ค่าโอนและค่าจดจำนอง เมื่อเข้าเงื่อนไข
3 งวด
ผ่อนดาวน์คอนโดตั้งแต่ 24 งวด ผิดนัดติดกันถึงเลิกได้
เงินดาวน์ไม่พอยังซื้อบ้านได้ เพดานกู้ 100% ถึง 30 มิถุนายน 2570 เลือกธนาคารวงเงินสูง ลดเงินสดวันโอน ผ่อนดาวน์ กู้ร่วม หรือเลือกบ้านราคาต่ำลง
5 ทางเลือกเมื่อเงินดาวน์ไม่พอ
เงินดาวน์คือส่วนต่างระหว่างราคาบ้านกับวงเงินที่ธนาคารอนุมัติจริง ไม่มีกฎหมายกำหนดร้อยละเงินดาวน์ขั้นต่ำ ตัวที่กำหนดคือเพดานของ ธปท. นโยบายของแต่ละธนาคาร และผลประเมินความสามารถผ่อนของผู้กู้ วิธีลดเงินดาวน์จึงมีสองทาง คือทำให้วงเงินอนุมัติสูงขึ้น หรือทำให้ราคาและเงินสดที่ต้องจ่ายต่ำลง
เงินดาวน์ไม่พอ ซื้อบ้านได้ไหม?
ได้ถ้าธนาคารอนุมัติวงเงินสูงพอ สัญญาตั้งแต่ 1 กรกฎาคม 2569 ถึง 30 มิถุนายน 2570 ธปท. ให้เพดานกู้ไม่เกิน 100% ทุกสัญญา ทางเลือกคือเลือกธนาคารที่ให้วงเงินสูง ลดเงินสดวันโอน ผ่อนดาวน์ก่อนโอน กู้ร่วม หรือเลือกบ้านราคาต่ำลง
วงเงินอนุมัติสูงขึ้น
เลือกธนาคาร หรือกู้ร่วม
เงินสดน้อยลง
สิทธิ 0.01% และสินเชื่อเกี่ยวเนื่อง
ราคาต่ำลง
บ้านมือสอง หรือทรัพย์ขายทอดตลาด
จุดเด่น / สิ่งที่ควรทำ
- ทางเลือกที่ 1 เลือกธนาคารที่ให้วงเงินสูง ในช่วงที่เพดาน ธปท. เป็น 100%
- ทางเลือกที่ 2 ลดเงินสดวันโอน ด้วยสิทธิค่าโอนและค่าจดจำนอง 0.01% และสินเชื่อเกี่ยวเนื่องสำหรับของตกแต่ง
- ทางเลือกที่ 3 ผ่อนดาวน์กับผู้ขายก่อนโอน เช่น คอนโดหรือบ้านในโครงการที่ยังสร้างไม่เสร็จ
- ทางเลือกที่ 4 กู้ร่วม เพื่อเพิ่มรายได้ที่ธนาคารนำมาคิดวงเงิน
- ทางเลือกที่ 5 เลือกบ้านราคาต่ำลง เช่น บ้านมือสอง หรือทรัพย์ขายทอดตลาด
- สิ่งที่ไม่ควรทำคือกู้สินเชื่อส่วนบุคคลหรือรูดบัตรมาจ่ายดาวน์ ประกาศ ธปท. ที่ 3/2568 ให้ธนาคารนับภาระหนี้ทั้งที่มีอยู่และที่กำลังจะเกิดขึ้น หนี้ก้อนใหม่ทำให้กู้บ้านผ่านยากขึ้น อ่าน กู้บ้านไม่ผ่านเพราะหนี้สูง ปิดหนี้อะไรก่อน
ข้อควรระวัง
- กู้สินเชื่อส่วนบุคคลมาจ่ายเงินดาวน์
- วางมัดจำก่อนรู้วงเงินที่ธนาคารให้
- คิดว่าเพดาน 100% แปลว่าทุกคนได้เต็มราคา
ไม่มีกฎหมายกำหนด
ร้อยละเงินดาวน์ขั้นต่ำ
วงเงินอนุมัติจริง
ตัวกำหนดเงินดาวน์
อย่ากู้มาดาวน์
หนี้ใหม่ทำให้กู้บ้านยากขึ้น
ทางเลือกที่ 1 เลือกธนาคารที่ให้วงเงินสูง
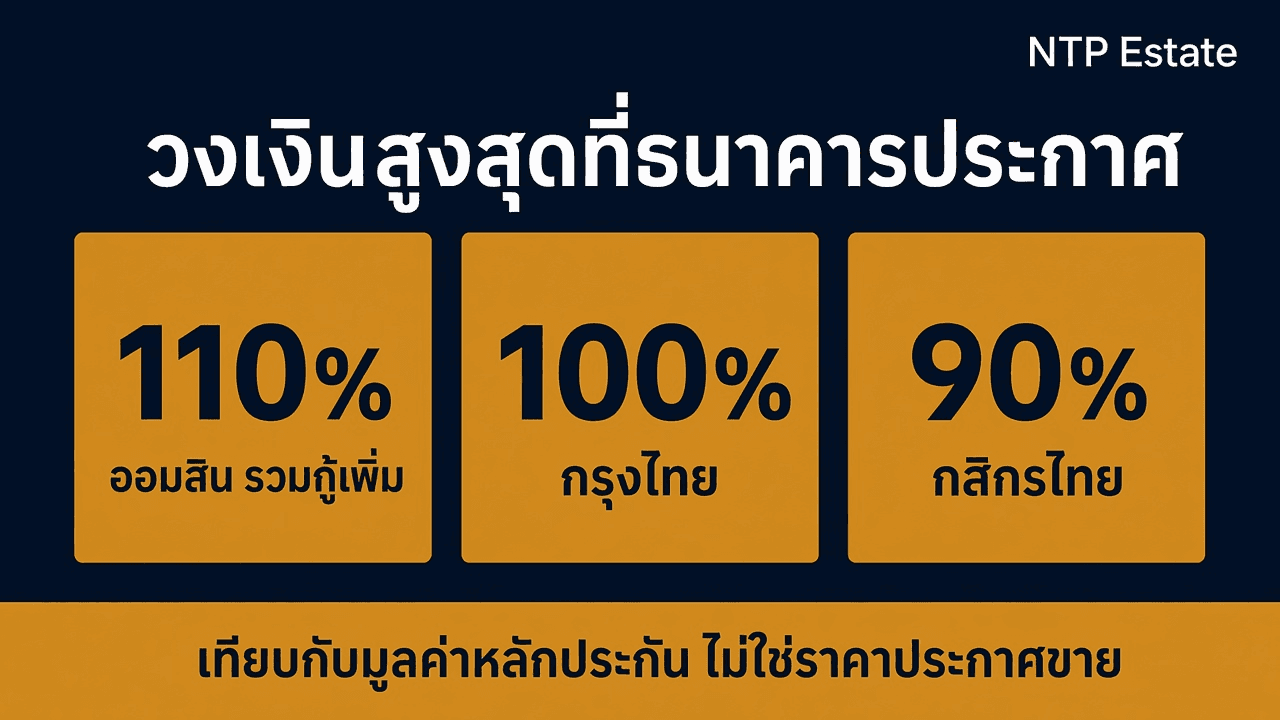
ประกาศธนาคารแห่งประเทศไทย ที่ 30/2569 ให้เพดานเงินกู้ไม่เกิน 100% ของมูลค่าหลักประกัน สำหรับสัญญาสินเชื่อที่อยู่อาศัยที่ทำตั้งแต่ 1 กรกฎาคม 2569 ถึง 30 มิถุนายน 2570 ทั้งสัญญาที่หนึ่ง ที่สอง และตั้งแต่ที่สาม กรณีซื้อ มูลค่าหลักประกันคือราคาซื้อขายจริง แต่ละธนาคารยังกำหนดวงเงินสูงสุดของผลิตภัณฑ์เอง ตัวเลขด้านล่างมาจากหน้าเว็บที่ตรวจเมื่อ 8 พฤศจิกายน 2569
ธนาคารไหนให้กู้ซื้อบ้าน 100%?
จากหน้าเว็บที่ตรวจเมื่อ 8 พฤศจิกายน 2569 กรุงไทยระบุวงเงินกู้สูงสุด 100% ออมสินรวมกู้เพิ่มได้ไม่เกิน 110% ของราคาซื้อขายหรือราคาประเมินที่ต่ำกว่า แลนด์ แอนด์ เฮ้าส์ระบุ 110% รวม Top up สำหรับสัญญาที่ 1 ส่วนกสิกรไทยระบุ 90% วงเงินที่ได้จริงขึ้นกับการพิจารณาของธนาคาร
110%
ออมสิน รวมกู้เพิ่ม ของราคาซื้อขายหรือราคาประเมินที่ต่ำกว่า
100%
กรุงไทย วงเงินกู้สูงสุด
90%
กสิกรไทย ของมูลค่าหลักประกัน
จุดเด่น / สิ่งที่ควรทำ
- ธนาคารออมสิน ให้กู้เพื่อที่อยู่อาศัย รวมกู้เพิ่มเพื่อซื้อเฟอร์นิเจอร์ ตกแต่งบ้าน และค่าเบี้ยประกัน รวมกันสูงสุดไม่เกิน 110% ของราคาซื้อขายหรือราคาประเมิน แล้วแต่ราคาใดต่ำกว่า
- ธนาคารแลนด์ แอนด์ เฮ้าส์ หน้าโครงการสินเชื่อบ้านระบุวงเงินสูงสุด 110% โดยเป็นสินเชื่อบ้านอเนกประสงค์ Top up 10% สำหรับสัญญาที่ 1 กรณีมูลค่าหลักประกันต่ำกว่า 10 ล้านบาท เพื่อซื้อเฟอร์นิเจอร์และตกแต่งบ้าน
- ธนาคารกรุงไทย หน้าสินเชื่อบ้านดอกเบี้ยพิเศษระบุวงเงินกู้สูงสุด 100% ส่วนธนาคารกสิกรไทยระบุวงเงินกู้สูงสุด 90% ของมูลค่าหลักประกัน
- ตัวเลขเหล่านี้เป็นเพดานของผลิตภัณฑ์ ธนาคารยังดูรายได้ ภาระหนี้ และประวัติเครดิต รายละเอียดเพดาน ธปท. อ่านใน กู้ซื้อบ้านได้กี่เปอร์เซ็นต์
ข้อควรระวัง
- ยื่นธนาคารที่ประกาศ 90% ทั้งที่ไม่มีเงินดาวน์
- ทำสัญญากู้หลัง 30 มิถุนายน 2570 แล้วคาดว่าได้ 100% ทุกสัญญา
- ใช้ราคาประกาศขายแทนราคาซื้อขายจริง
30/2569
ประกาศ ธปท. เพดาน 100%
ราคาซื้อขายจริง
มูลค่าหลักประกันกรณีซื้อ
30 มิ.ย. 2570
วันสุดท้ายของช่วงผ่อนคลาย
ทางเลือกที่ 2 ลดเงินสดที่ต้องใช้วันโอน
นอกจากเงินดาวน์ ผู้ซื้อยังต้องมีเงินค่าธรรมเนียมวันโอนและค่าใช้จ่ายเข้าอยู่ ถ้าลดก้อนนี้ได้ เงินที่มีอยู่จะเหลือไว้จ่ายส่วนต่างราคาได้มากขึ้น
ซื้อบ้านต้องมีเงินสดนอกจากเงินดาวน์เท่าไหร่?
ขึ้นกับราคา ราคาประเมิน และข้อตกลงว่าใครจ่ายค่าโอน ถ้าผู้ซื้อเป็นคนไทยและบ้านไม่เกิน 7 ล้านบาท ค่าโอนและค่าจดจำนองเหลือ 0.01% ถ้าจดทะเบียนถึง 30 มิถุนายน 2570 ภาษีธุรกิจเฉพาะหรืออากร และภาษีหัก ณ ที่จ่ายยังเก็บตามปกติ
จุดเด่น / สิ่งที่ควรทำ
- สิทธิค่าโอนและค่าจดจำนอง 0.01% ใช้กับผู้ซื้อบุคคลธรรมดาสัญชาติไทย ซื้อบ้านหรือคอนโดที่ราคาซื้อขายและราคาประเมินไม่เกิน 7 ล้านบาท จดทะเบียนตั้งแต่ 1 กรกฎาคม 2569 ถึง 30 มิถุนายน 2570 ที่ดินเปล่าไม่ได้สิทธิ อ่านเงื่อนไขครบใน ค่าโอนบ้านภูเก็ต 2569 ใครได้สิทธิ 0.01%
- สินเชื่อเกี่ยวเนื่องไม่เกิน 10% ของมูลค่าหลักประกัน สำหรับสัญญาที่หนึ่งที่มูลค่าต่ำกว่า 10 ล้านบาท ยังมีอยู่ตามประกาศ ธปท. ใช้กับค่าเฟอร์นิเจอร์ ตกแต่ง หรือเบี้ยประกันตามที่ธนาคารกำหนด ทำให้ไม่ต้องใช้เงินสดก้อนนั้น
- ตกลงในสัญญาจะซื้อจะขายให้ชัดว่าใครจ่ายค่าโอน ภาษี และอากร แล้ววางงบรวมด้วย ซื้อบ้านภูเก็ตต้องเตรียมเงินเท่าไหร่
ข้อควรระวัง
- ไม่เผื่อภาษีธุรกิจเฉพาะหรืออากรที่ยังเก็บตามปกติ
- ไม่ระบุในสัญญาว่าใครจ่ายค่าโอน
- ใช้สินเชื่อเกี่ยวเนื่องจนค่างวดเกินกำลัง
0.01%
ค่าโอนและค่าจดจำนองเมื่อเข้าเงื่อนไข
7 ล้านบาท
เพดานราคาที่ได้สิทธิ
10%
สินเชื่อเกี่ยวเนื่องสัญญาที่หนึ่ง
ทางเลือกที่ 3 ผ่อนดาวน์กับผู้ขายก่อนโอน
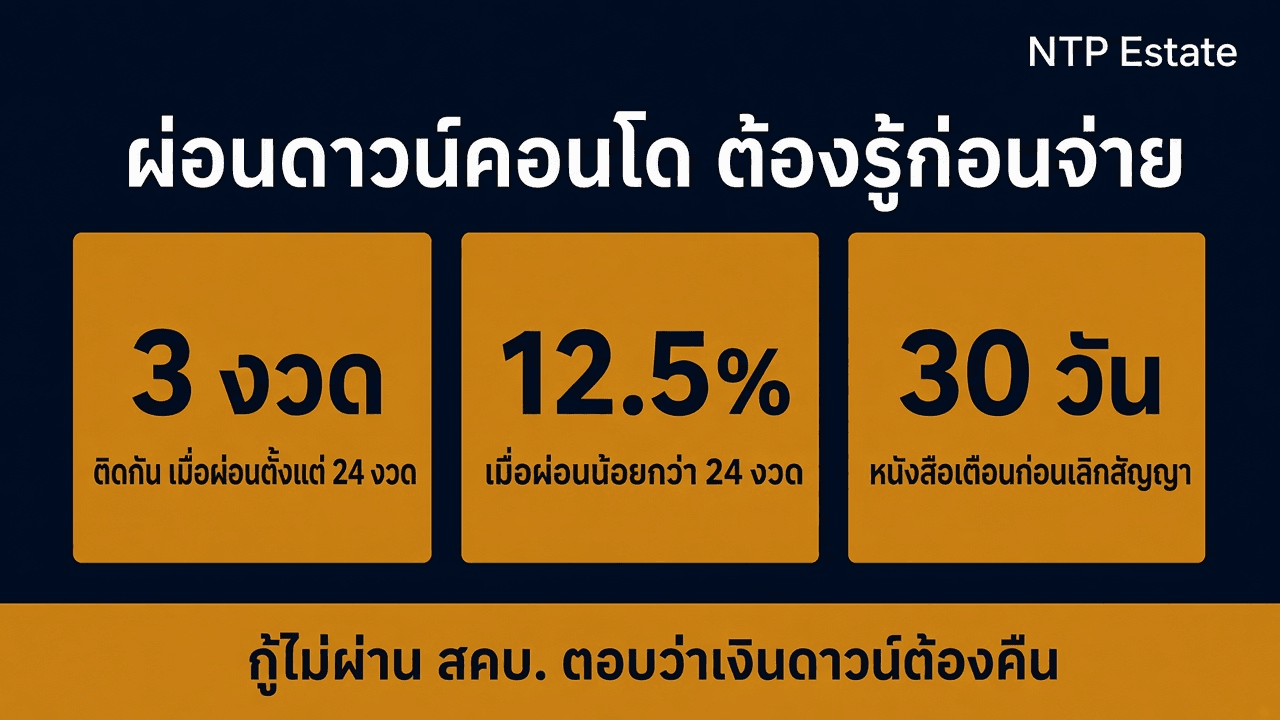
คอนโดหรือบ้านโครงการที่ยังสร้างไม่เสร็จมักให้ผ่อนเงินดาวน์เป็นงวดจนถึงวันโอน ทำให้มีเวลาเก็บเงิน สำหรับห้องชุด ประกาศคณะกรรมการว่าด้วยสัญญา เรื่องให้ธุรกิจขายห้องชุดเป็นธุรกิจที่ควบคุมสัญญา พ.ศ. 2543 กำหนดว่าผู้ขายบอกเลิกสัญญาเพราะผู้ซื้อผิดนัดชำระเงินก่อนโอนได้เฉพาะกรณีที่กำหนด
ผ่อนดาวน์คอนโดแล้วกู้ไม่ผ่าน ได้เงินดาวน์คืนไหม?
หน้าคำถามที่พบบ่อยของ สคบ. ตอบว่ากรณีกู้ไม่ผ่าน ผู้ประกอบการมีสิทธิริบเงินจองและเงินทำสัญญา แต่เงินดาวน์และเงินค่าตกแต่งต้องคืนให้ผู้ซื้อ เก็บหลักฐานการผ่อนทุกงวดและหนังสือแจ้งผลจากธนาคารไว้
3 งวดติดกัน
เมื่อผ่อนตั้งแต่ 24 งวด
12.5%
เมื่อผ่อนน้อยกว่า 24 งวด
30 วัน
หนังสือเตือนก่อนเลิกสัญญา
จุดเด่น / สิ่งที่ควรทำ
- ตกลงชำระงวดเดียว ผิดนัดงวดนั้น ผู้ขายบอกเลิกได้
- ตกลงผ่อนตั้งแต่ 24 งวดขึ้นไป ต้องผิดนัดสามงวดติดต่อกัน
- ตกลงผ่อนน้อยกว่า 24 งวด ต้องผิดนัดถึงร้อยละ 12.5 ของราคาที่ตกลงชำระก่อนโอน
- ก่อนบอกเลิก ผู้ขายต้องมีหนังสือให้ผู้ซื้อชำระเงินที่ค้างภายในเวลาไม่น้อยกว่า 30 วันนับแต่ได้รับหนังสือ
- ถ้ากู้ไม่ผ่าน หน้าคำถามที่พบบ่อยของ สคบ. ตอบว่าผู้ประกอบการมีสิทธิริบเงินจองและเงินทำสัญญา แต่เงินดาวน์และเงินค่าตกแต่งต้องคืนให้ผู้ซื้อ ประกาศปี 2567 ยังกำหนดให้สัญญาจองห้องชุดต้องใช้แบบสัญญามาตรฐาน อ่านข้อกู้ไม่ผ่านในสัญญาจองก่อนจ่าย
- บ้านเดี่ยวหรือทาวน์เฮ้าส์ไม่อยู่ในประกาศห้องชุดนี้ เรื่องมัดจำและการคืนเงินอ่านใน วางมัดจำซื้อบ้านภูเก็ต ยกเลิกแล้วได้เงินคืนไหม และ สัญญาจะซื้อจะขายบ้าน ต้องจดทะเบียนไหม
ข้อควรระวัง
- ผ่อนดาวน์โดยไม่ขอให้ธนาคารประเมินวงเงินล่วงหน้า
- ไม่เก็บใบเสร็จการผ่อนดาวน์
- ใช้กติกาห้องชุดกับบ้านเดี่ยว
ประกาศ 2543
ควบคุมสัญญาขายห้องชุด
ประกาศ 2567
ควบคุมสัญญาจองห้องชุด
เงินดาวน์ต้องคืน
ตามคำตอบของ สคบ. กรณีกู้ไม่ผ่าน
ทางเลือกที่ 4 และ 5 กู้ร่วม หรือเลือกบ้านราคาต่ำลง
ถ้าวงเงินที่ธนาคารให้ยังไม่พอ มีอีกสองทาง คือเพิ่มรายได้ที่ธนาคารนับด้วยการกู้ร่วม หรือเลือกบ้านที่ราคาต่ำลงจนส่วนต่างเหลือน้อย ตารางด้านล่างสรุปทั้ง 5 ทางเลือก
ไม่มีเงินดาวน์เลย ควรเริ่มจากทางเลือกไหน?
เริ่มจากถามธนาคารว่าจะอนุมัติวงเงินเท่าไหร่ก่อนวางมัดจำ ถ้าได้ใกล้ราคาบ้าน ให้ลดเงินสดวันโอนด้วยสิทธิ 0.01% ถ้าวงเงินไม่พอ ให้พิจารณากู้ร่วม ผ่อนดาวน์กับผู้ขาย หรือเลือกบ้านราคาต่ำลง
จุดเด่น / สิ่งที่ควรทำ
- กู้ร่วมช่วยเพิ่มรายได้รวมที่ธนาคารใช้คิดวงเงิน แต่ผู้กู้ร่วมรับผิดหนี้เต็มก้อนและหนี้ขึ้นเครดิตบูโรทุกคน อ่าน กู้ร่วมซื้อบ้านกับใครได้บ้าง ต้องระวังอะไร
- บ้านมือสองหรือทรัพย์ขายทอดตลาดอาจราคาต่ำกว่าบ้านใหม่ในทำเลเดียวกัน อ่าน บ้านมือสองกับบ้านโครงการใหม่ภูเก็ต เลือกแบบไหน และ ซื้อบ้านกรมบังคับคดี ต้องรู้อะไรก่อนประมูล
- ดูช่วงราคาบ้านและคอนโดก่อนตั้งงบใน บ้านภูเก็ต 2569 ราคาเท่าไหร่ และ คอนโดภูเก็ต 2569 ราคาเริ่มเท่าไหร่
ข้อควรระวัง
- เลือกบ้านก่อนรู้วงเงินที่ธนาคารให้
- ชวนคนที่หนี้สูงมากู้ร่วม
- ประมูลทรัพย์โดยไม่เตรียมเงินตามเงื่อนไขกรมบังคับคดี
ถามวงเงินก่อน
ก่อนวางมัดจำทุกครั้ง
ผู้กู้ร่วม
รับผิดหนี้เต็มก้อน
ทรัพย์ขายทอดตลาด
ต้องเตรียมเงินตามเงื่อนไขประกาศขาย
| หัวข้อ | ช่วยเรื่องอะไร | ข้อควรระวัง |
|---|---|---|
| เลือกธนาคารวงเงินสูง | วงเงินอนุมัติใกล้ราคาบ้าน | เพดาน 100% ถึง 30 มิ.ย. 2570 และไม่ใช่สิทธิได้เต็ม |
| ลดเงินสดวันโอน | ค่าโอนและค่าจดจำนอง 0.01% เมื่อเข้าเงื่อนไข | ภาษีธุรกิจเฉพาะหรืออากร และภาษีหัก ณ ที่จ่ายยังเก็บ |
| ผ่อนดาวน์ก่อนโอน | มีเวลาเก็บเงินระหว่างก่อสร้าง | อ่านสัญญาจองและสัญญาจะซื้อจะขายเรื่องกู้ไม่ผ่าน |
| กู้ร่วม | รายได้รวมสูงขึ้น | ผู้กู้ร่วมรับผิดหนี้เต็มก้อน |
| เลือกบ้านราคาต่ำลง | ส่วนต่างที่ต้องจ่ายเองน้อยลง | ตรวจสภาพบ้านและเงื่อนไขการซื้อ |
| อ่านต่อ | กู้ซื้อบ้านได้กี่เปอร์เซ็นต์ | ซื้อบ้านมือสองภูเก็ต ต้องเช็กอะไรก่อนโอน |
แหล่งที่มา
- ประกาศธนาคารแห่งประเทศไทย ที่ 30/2569 ผ่อนคลายเพดานสินเชื่อที่อยู่อาศัย
- คำถามคำตอบท้ายประกาศ ธปท. ที่ สนส. 1/2563 มูลค่าหลักประกันและสินเชื่อที่เกี่ยวเนื่อง
- ธนาคารออมสิน สินเชื่อบ้าน จำนวนเงินให้กู้
- ธนาคารแลนด์ แอนด์ เฮ้าส์ สินเชื่อบ้าน HOME 1ST CLASS
- ธนาคารกรุงไทย สินเชื่อบ้านดอกเบี้ยพิเศษ
- ธนาคารกสิกรไทย สินเชื่อบ้าน
- สคบ. คำถามที่พบบ่อย จองบ้านหรือคอนโดแต่กู้ไม่ผ่าน
- สคบ. รายการประกาศคณะกรรมการว่าด้วยสัญญา
- ประกาศควบคุมสัญญาขายห้องชุด พ.ศ. 2543 ข้อความเต็ม
- ฐานเศรษฐกิจ ราชกิจจานุเบกษาประกาศควบคุมสัญญาจองห้องชุด 2567
- ประกาศธนาคารแห่งประเทศไทย ที่ 3/2568 การให้สินเชื่ออย่างรับผิดชอบและเป็นธรรม
FAQ
คำถามจากบทความนี้
คำตอบสั้น ๆ สำหรับ SEO และ Answer Engine — อ้างอิงข้อมูลในคู่มือนี้ของ NTP Estate
01ซื้อบ้านไม่มีเงินดาวน์ได้ไหม?
ได้ถ้าธนาคารอนุมัติวงเงินเท่าราคาซื้อขาย สัญญาที่ทำตั้งแต่ 1 กรกฎาคม 2569 ถึง 30 มิถุนายน 2570 เพดาน ธปท. คือไม่เกิน 100% ทุกสัญญา แต่ธนาคารยังพิจารณารายได้และภาระหนี้ และผู้ซื้อยังต้องมีเงินค่าใช้จ่ายวันโอน
02หลังวันที่ 30 มิถุนายน 2570 เพดานกู้เป็นเท่าไหร่?
ถ้าไม่มีประกาศใหม่ สัญญานอกช่วงจะกลับไปใช้เกณฑ์เดิม สัญญาที่หนึ่งราคาต่ำกว่า 10 ล้านบาทยังไม่เกิน 100% แต่สัญญาที่สองและที่สามลดเหลือ 90 80 หรือ 70% ตามเงื่อนไข อ่านตารางใน [กู้ซื้อบ้านได้กี่เปอร์เซ็นต์](/guides/phuket-house-loan-percent)
03กู้สินเชื่อส่วนบุคคลมาจ่ายเงินดาวน์ได้ไหม?
ไม่ควร ประกาศ ธปท. ที่ 3/2568 ให้ธนาคารนับภาระหนี้ทั้งที่มีอยู่และที่กำลังจะเกิดขึ้นเทียบกับรายได้ ค่างวดสินเชื่อส่วนบุคคลจะทำให้ภาระหนี้สูงขึ้นและอาจทำให้กู้บ้านไม่ผ่าน
04ผ่อนดาวน์คอนโดขาดไป 1 งวด โดนยกเลิกสัญญาไหม?
ตามประกาศควบคุมสัญญาขายห้องชุด พ.ศ. 2543 ถ้าตกลงผ่อนตั้งแต่ 24 งวด ผู้ขายบอกเลิกได้เมื่อผิดนัดสามงวดติดต่อกัน ถ้าน้อยกว่า 24 งวด ต้องผิดนัดถึง 12.5% ของราคาที่ตกลงชำระก่อนโอน และต้องมีหนังสือเตือนให้ชำระภายในไม่น้อยกว่า 30 วันก่อน
05สินเชื่อเกี่ยวเนื่อง 10% ใช้จ่ายเงินดาวน์ได้ไหม?
ประกาศ ธปท. แยกสินเชื่อเกี่ยวเนื่องออกจากเพดานสินเชื่อบ้าน และธนาคารกำหนดวัตถุประสงค์ไว้ เช่น ออมสินและแลนด์ แอนด์ เฮ้าส์ระบุเฟอร์นิเจอร์ ตกแต่งบ้าน หรือเบี้ยประกัน ให้ถามธนาคารว่าวงเงินนี้ใช้กับอะไรได้บ้าง
ยังหาคำตอบไม่เจอ? ทีม NTP Estate พร้อมช่วยต่อ


Next step
พร้อมโอนหรือซื้อคอนโดในภูเก็ตแล้วหรือยัง?
ทีม NTP Estate ช่วยเตรียมเอกสาร ประมาณการค่าใช้จ่าย และประสานวันโอนให้ราบรื่น